Radio Online
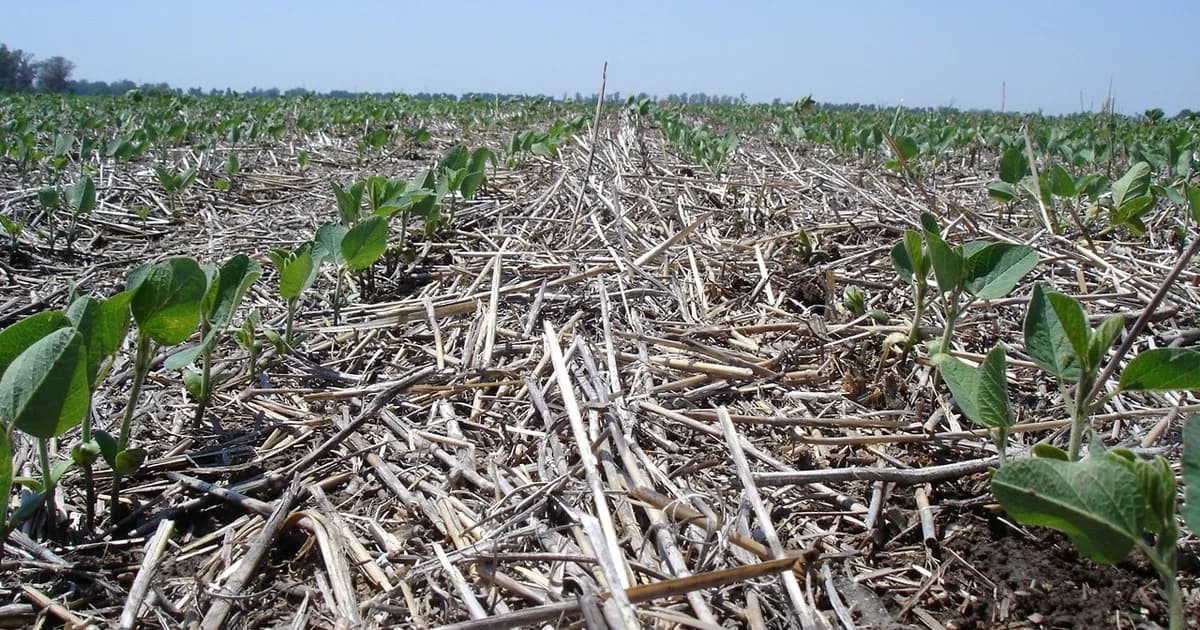
La campaña de soja 2026/27 comienza a tomar forma con una primera proyección que anticipa una expansión del cultivo. De acuerdo con el relevamiento de precampaña realizado por la Bolsa de Cereales de Buenos Aires la superficie destinada a la oleaginosa alcanzaría las 17 millones…
La campaña de soja 2026/27 comienza a tomar forma con una primera proyección que anticipa una expansión del cultivo. De acuerdo con el relevamiento de precampaña realizado por la Bolsa de Cereales de Buenos Aires la superficie destinada a la oleaginosa alcanzaría las 17 millones de hectáreas unas 200.000 hectáreas más (12%) que en el ciclo anterior cuando se implantaron 168 millones.El incremento estaría explicado por una combinación de factores agronómicos y económicos. El principal movimiento se produciría en el norte del área agrícola donde la presión de Dalbulus maidis conocida como chicharrita reduce la intención de siembra de maíz y libera superficie que podría pasar a soja. A esto se suma que en esas regiones la relación de márgenes brutos resulta relativamente más favorable para la oleaginosa.El escenario no será uniforme en todo el país. Mientras el norte concentraría buena parte de la expansión otras zonas mostrarían reducciones. La Bolsa de Cereales advierte que en la región central el comportamiento sería heterogéneo y estaría fuertemente condicionado por las perspectivas climáticas. En el Núcleo Norte y el Centro-Este de Entre Ríos el maíz temprano se posicionaría por encima de la soja de primera pese a que esta última presenta mejores márgenes relativos debido a las condiciones previstas para un año bajo influencia de El Niño.Sin embargo la posibilidad de excesos hídricos podría modificar esa decisión. Si las lluvias dificultaran la implantación temprana del maíz parte de esa superficie podría terminar destinada a soja de primera. En el Núcleo Sur en cambio se proyecta un incremento moderado del área sojera asociado principalmente a una mayor disponibilidad de lotes por la menor superficie destinada a cultivos de fina.La situación será diferente en el oeste y centro de Buenos Aires. Allí la superficie de soja se reduciría respecto de la campaña anterior. En el oeste la menor intención de siembra de cultivos de fina limitaría los planteos de soja de segunda mientras que el girasol y el maíz temprano ganarían espacio como alternativas para los planteos de primera. En el centro bonaerense también existiría competencia por parte de esos cultivos.En el sur del área agrícola por su parte la menor superficie destinada a cultivos de invierno dejaría más lotes disponibles para los cultivos de verano. Pero la mayor intención de siembra de girasol y maíz temprano limitaría los planteos de soja de primera y derivaría en una leve disminución del área total de la oleaginosa.Así el aumento proyectado en el norte más que compensaría las bajas previstas en las regiones central y sur permitiendo que la superficie nacional alcance las 17 millones de hectáreas. La expansión de todos modos no está garantizada: la Bolsa de Cereales advierte que eventuales excesos hídricos podrían impedir el cumplimiento de los planes de siembra dentro de la ventana óptima.El factor climáticoEl comienzo de la campaña encuentra a buena parte de la región central con perfiles de suelo que presentan una humedad adecuada y que permitirían un buen arranque de los primeros lotes de soja de primera hacia mediados de octubre. Pero el panorama presenta contrastes: hacia el este persisten sectores con excesos hídricos que todavía no terminaron de drenar mientras que hacia el oeste las reservas son más ajustadas.En ese contexto la campaña podría comenzar con perfiles mayormente recargados aunque el exceso de lluvias aparece como una amenaza concreta para el avance de las labores. El informe plantea que las precipitaciones intensas podrían dificultar el acceso a los lotes y reducir las posibilidades de completar la implantación dentro de la ventana óptima.El desarrollo de El Niño será otro de los factores determinantes. El fenómeno avanzaría gradualmente hasta alcanzar plena vigencia durante el inicio de la primavera. Bajo ese escenario buena parte de la Mesopotamia y sectores del centro y este de la Región Pampeana podrían recibir lluvias superiores a las normales con eventos intensos capaces de complicar las tareas de siembra.Durante el verano de 2027 cuando El Niño alcanzaría su máxima expresión las lluvias se concentrarían sobre el norte de la Mesopotamia y el norte de la Región Pampeana. Allí aumentaría el riesgo de anegamientos y con ello la presión sanitaria sobre los cultivos. El sur pampeano también recibiría aportes moderadamente superiores a la media.El impacto climático podría extenderse hasta la cosecha. Hacia el otoño de 2027 aunque El Niño comenzaría a disiparse sus efectos acumulativos podrían coincidir con el avance de la recolección de soja. El norte de la Mesopotamia y el norte de la Región Pampeana mantendrían riesgos elevados de crecidas e inundaciones ribereñas mientras que en el sur pampeano podrían persistir anegamientos en zonas bajas.Mejores precios y una producción mundial récordDel lado económico la soja llega a la precampaña con una mejora de precios que contribuye a recuperar competitividad frente a otros cultivos. Para 2026/27 el USDA proyecta una producción mundial récord de 44225 millones de toneladas un 3% más que en la campaña anterior y 113% por encima del promedio de los últimos cinco ciclos.Estados Unidos produciría 123 millones de toneladas mientras que Brasil alcanzaría un récord de 186 millones de toneladas. Pese a esta mayor oferta el mercado internacional no mostraría una acumulación equivalente de stocks debido al crecimiento de la demanda industrial especialmente para la producción de harina y aceite de soja.El crushing mundial se proyecta en 38476 millones de toneladas casi 11 millones más que en la campaña anterior. Como resultado los stocks finales alcanzarían 12421 millones de toneladas un 07% menos interanual mientras que la relación stock/consumo bajaría levemente al 281%.La firmeza de la demanda y el comportamiento de los subproductos ayudaron a sostener los valores internacionales. El precio promedio disponible de la soja para septiembre de 2026 se ubica en US$479 por tonelada un 28% por encima del valor de un año atrás. El aceite de soja además alcanza los US$1.561 por tonelada con una mejora interanual del 38% mientras que la harina llega a US$377 un 24% más.La comparación con otros cultivos también favorece a la oleaginosa. El maíz registra una suba interanual del 30% mientras que el trigo presenta un incremento del 69% en un contexto marcado por los conflictos persistentes en el Mar Negro. En el mercado local la soja con entrega a mayo de 2027 cotiza en torno a US$358 por tonelada un 21% más que en la campaña anterior y 12% por encima del promedio de los últimos cinco ciclos.Costos: el gasoil el principal desafíoLa mejora de los precios no elimina la presión de los costos. En el período julio-agosto-septiembre el precio del combustible registra un aumento interanual del 505% y se ubica un 44% por encima del promedio de las últimas cinco campañas. El impacto es especialmente relevante en el NOA y el NEA donde el transporte tiene un peso mayor dentro de la estructura de costos.Los herbicidas utilizados en soja también aumentaron: registraron una suba interanual del 292% aunque todavía se encuentran un 282% por debajo del promedio de las últimas cinco campañas. Los fertilizantes nitrogenados en cambio mostraron una baja interanual del 19% mientras que los fosfatados subieron 95%.En las relaciones insumo-producto la soja perdió poder de compra frente al combustible producto del incremento del gasoil. Sin embargo la mejora en el precio de la oleaginosa compensa ampliamente la suba de costos en la mayoría de las regiones de acuerdo con la Bolsa de Cereales.A este escenario se suma un factor de política comercial: el esquema de reducción progresiva de los derechos de exportación para la soja. La alícuota actualmente en 24% bajaría hasta 21% hacia fines de 2027 lo que permitiría mejorar el precio neto recibido por los productores y sostener los márgenes.