Radio Online
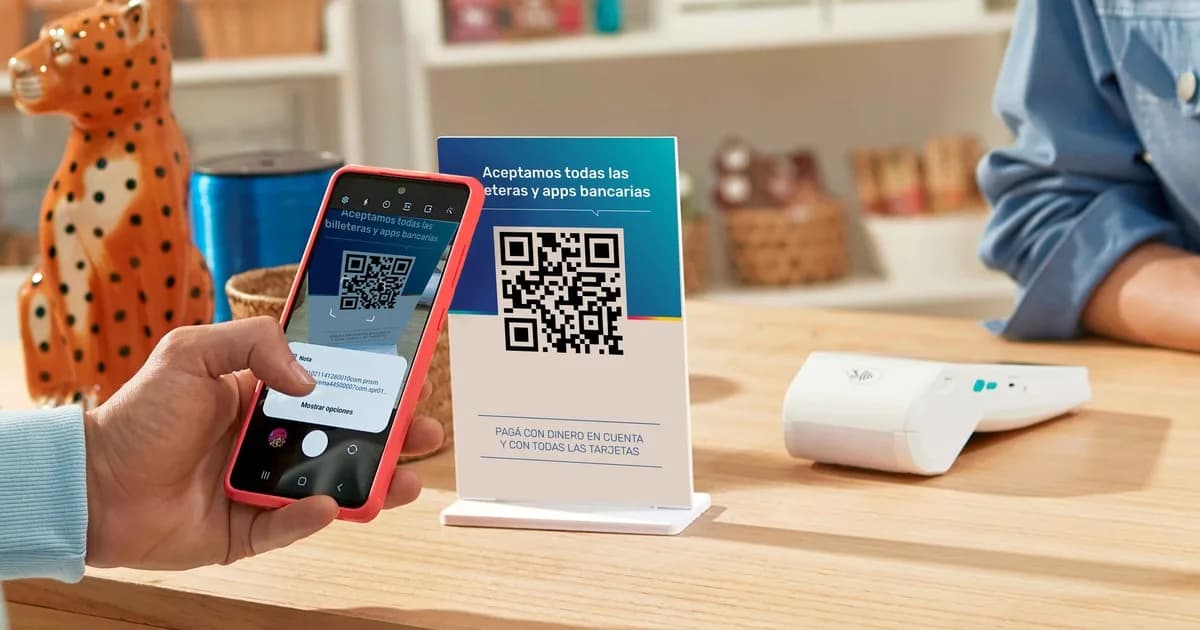
En Argentina las transferencias interoperables iniciadas mediante códigos QR ya superaron los 1025 millones de operaciones de acuerdo con el último Informe de Pagos Minoristas del Banco Central.Esta cifra representa un crecimiento del 661% con respecto al año pasado y un…
En Argentina las transferencias interoperables iniciadas mediante códigos QR ya superaron los 1025 millones de operaciones de acuerdo con el último Informe de Pagos Minoristas del Banco Central.Esta cifra representa un crecimiento del 661% con respecto al año pasado y un movimiento de dinero en torno a los 24 billones de pesos. Un avance que resulta todavía más significativo al considerar el conjunto de pagos con transferencias donde cerca del 99% comenzó con el escaneo de uno de estos códigos.Sin embargo esta tendencia plantea una dificultad que se vuelve evidente al cruzar una frontera porque la mayoría de estos sistemas fueron diseñados para operar solo dentro de cada país.Estos son los casos de PIX en Brasil Transferencias 3.0 en la Argentina o los esquemas locales de Colombia Perú y Bolivia. Si bien funcionan con rapidez en sus mercados no necesariamente pueden comunicarse entre sí.En este sentido el informe Latam Fintech Rewired 2026 muestra la actualidad del sector a partir del pasaje de iniciativas aisladas hacia una arquitectura integrada en la que pagos interoperables prevención del fraude identidad digital y modernización tecnológica configuran atributos esenciales.Esta serie de capacidades resulta estratégica para las entidades financieras que buscan conectarse con nuevos mercados sin la necesidad de replicar toda la infraestructura.“Los usuarios ya incorporaron el QR a su vida cotidiana y esperan que esa experiencia continúe cuando viajan compran o trabajan con otro país. El problema es que detrás de una acción muy sencilla conviven sistemas monedas y regulaciones diferentes" explica Joaquín Fagalde CEO y cofundador de Depay una infraestructura global de pagos en tiempo real que elimina las barreras invisibles entre sistemas locales.Y agrega: "Conectarlos exige una infraestructura que pueda resolver esas diferencias sin trasladárselas a la persona que está pagando".Pagos con QR en el extranjero: cómo funciona el "dinero sin fronteras"Cuando las redes están conectadas el usuario puede escanear el código desde la aplicación de su banco o billetera conocer el monto convertido antes de confirmar y pagar con los fondos de su cuenta habitual.Del otro lado el comercio recibe el dinero en su propia moneda. La conversión y la liquidación se procesan por detrás sin exigir una nueva aplicación ni una cuenta en el país de destino.La seguridad no depende del código por sí mismo. En los pagos que se acreditan en segundos también se acorta el tiempo disponible para detectar una operación sospechosa.Por eso los controles deben estar incorporados al recorrido de la transacción mediante validaciones previas monitoreo en tiempo real trazabilidad y cumplimiento de las normas aplicables en cada jurisdicción.Pagos con QR en el extranjero: una nueva oportunidad en zonas turísticas y fronterizasAceptar pagos de billeteras extranjeras permite ampliar la base de clientes cobrar en moneda local y reducir la dependencia del efectivo. Una conexión más directa entre los sistemas puede además acortar la cadena de intermediarios y abrir margen para costos de aceptación más bajos que los de otros circuitos internacionales.En definitiva el QR es apenas la parte visible de este cambio. La próxima etapa ocurrirá detrás de la pantalla con redes locales capaces de comunicarse entre sí controles que actúen a la misma velocidad que el dinero y apps que puedan acompañar al usuario cuando viajan de un país a otro.