Radio Online
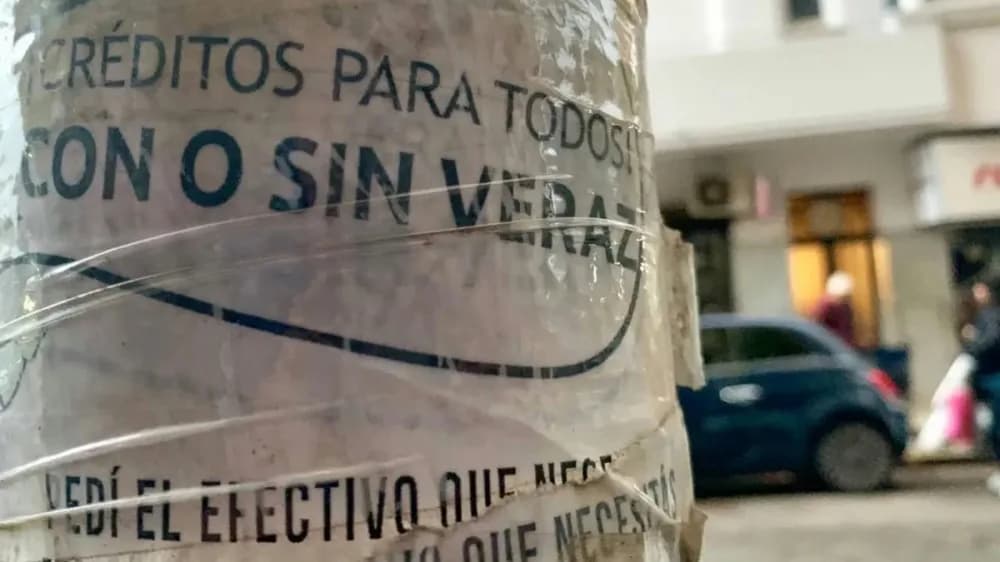
La búsqueda de dinero urgente se repite en grupos barriales de redes sociales. Un relevamiento de la UBA en sectores populares de CABA mostró que el 71,8% de los hogares encuestados recurrió al crédito y que, entre quienes solicitaron préstamos, el 43% acudió a prestamistas barriales. A nivel urbano, la UCA registró que el 27,4% de los hogares relevados pidió dinero para afrontar gastos habituales.
Domingo 20 de Septiembre de 2026 - Actualizada a las: 10:34hs. del 20-09-2026
“¿Algún prestamista?”. “Busco prestamista, urgente”. “¿Alguno de confianza?”. “¿Se puede pagar por fin de semana?”. Los mensajes aparecen en grupos de compraventa y comunidades barriales de redes sociales, donde personas que necesitan dinero buscan a alguien que pueda prestárselo.
Detrás de esas pocas palabras puede haber una necesidad concreta: comprar alimentos, pagar una factura, afrontar un gasto de salud o llegar hasta el próximo cobro.
El fenómeno forma parte de una situación más amplia. Según la Encuesta de la Deuda Social Argentina de la UCA, durante el tercer trimestre de 2025 el 27,4% de los hogares de los aglomerados urbanos relevados recurrió a dinero prestado para sostener sus gastos habituales. Entre los hogares pobres, el porcentaje fue del 44,4%. Y entre aquellos que atravesaban estrés económico, es decir, que consideraban que sus ingresos no alcanzaban para cubrir sus necesidades básicaS, llegó al 49,2%, frente al 13,3% de los hogares sin esa situación.
El estudio de la UCA no mide exclusivamente préstamos informales: incluye dinero solicitado a familiares, amigos, financieras y otras fuentes. Por eso, sus resultados no permiten afirmar que ese porcentaje corresponda a personas que recurren a prestamistas barriales.
Cuando el banco no es una opción
Un relevamiento realizado por el Observatorio de Economía Popular, Social y Solidaria de la Facultad de Ciencias Sociales de la Universidad de Buenos Aires muestra que las familias utilizan distintas fuentes para conseguir financiamiento. Hasta el momento, no se observan mediciones referidas específicamente a Corrientes, ni a Chaco.
Entre quienes buscaron préstamos o créditos, el 32% recurrió a bancos; el 65,5% utilizó billeteras virtuales; el 62% pidió dinero a familiares o conocidos; el 45,8% compró fiado en comercios del barrio y el 43% acudió a prestamistas barriales.
Los porcentajes no son excluyentes, por lo que una misma familia puede haber utilizado más de una alternativa.
La figura del prestamista aparece así dentro de una red más amplia de mecanismos utilizados para conseguir dinero cuando otras opciones no están disponibles o no resultan suficientes.
Para quien necesita efectivo de manera inmediata, la principal ventaja puede ser la rapidez. Pero esa urgencia también puede dificultar la comparación de condiciones y hacer más difícil calcular cuánto deberá devolverse finalmente.
“De confianza” y “urgente”: lo que muestran las redes
Las publicaciones en grupos de Facebook tienen un elemento común: muchas personas no buscan simplemente un préstamo, sino alguien que pueda entregar dinero rápidamente y bajo determinadas condiciones.
“Urgente”, “de confianza” y “pagar por fin de semana” son expresiones que muestran algunas de las condiciones que busca quien publica.
Las redes pueden funcionar como un punto de encuentro entre quienes necesitan efectivo y quienes ofrecen préstamos. Sin embargo, esos mensajes no permiten saber cuánto dinero solicita cada persona, qué condiciones recibe, ni si finalmente concreta la operación.
Cuando una deuda empieza a generar otra
El problema aparece cuando llega el momento de pagar. Si los ingresos no alcanzan para cubrir una cuota, una persona puede recurrir a otro préstamo para cancelar el anterior. El dinero nuevo deja entonces de resolver la necesidad original y pasa a cubrir una obligación previa.
La deuda puede comenzar a reproducirse.
En el relevamiento realizado en sectores populares de CABA, el 66,2% de quienes habían solicitado préstamos o créditos registraba algún incumplimiento en esas obligaciones.
En ese punto, el problema ya no es solamente cuánto dinero se pidió, sino cuánto cuesta devolverlo y qué ocurre cuando el pago se demora.
Cuándo los intereses pueden convertirse en un problema legal
No todo préstamo informal es ilegal y un interés elevado no constituye automáticamente usura.
El artículo 771 del Código Civil y Comercial establece que un juez puede reducir los intereses cuando la tasa pactada o el resultado de su capitalización excede, sin justificación y de manera desproporcionada, el costo medio del dinero para operaciones y deudores similares.
El Código Penal también contempla la usura. El artículo 175 bis sanciona a quien se aprovecha de la necesidad, ligereza o inexperiencia de otra persona para obtener intereses u otras ventajas económicas evidentemente desproporcionadas o exigir garantías de carácter extorsivo.
La aplicación de estas normas depende de las características concretas de cada caso.
El peligro aparece cuando no pagar tiene consecuencias violentas
Una deuda puede ser reclamada por las vías correspondientes, pero el reclamo no habilita amenazas, intimidaciones, ni violencia.
En los casos más graves pueden aparecer mensajes intimidatorios, hostigamiento, amenazas contra el deudor o su familia, presión sobre el lugar de trabajo o daños a bienes.
Cuando una situación de este tipo ocurre, el problema deja de ser exclusivamente financiero y puede adquirir relevancia penal.
En las relaciones de consumo alcanzadas por la Ley de Defensa del Consumidor, además, los proveedores deben garantizar un trato digno y abstenerse de conductas intimidatorias. La norma también establece requisitos de información para determinadas operaciones de crédito, entre ellos la tasa de interés efectiva anual y el costo financiero total.
Ante amenazas o situaciones de violencia, resulta importante conservar mensajes, audios, comprobantes, registros de llamadas y cualquier otra evidencia que permita documentar lo ocurrido.
Qué tener en cuenta antes de pedir dinero
Antes de aceptar un préstamo, es importante dejar registrado cuánto dinero se recibe, cuánto deberá devolverse, en qué plazo y bajo qué condiciones.
Si la deuda ya existe, conviene reunir contratos, pagarés, comprobantes de transferencias, recibos y mensajes relacionados con el préstamo y los pagos realizados. Esa documentación puede ser necesaria para evaluar las condiciones de la deuda y determinar qué vía corresponde.
El Servicio de Conciliación Previa en las Relaciones de Consumo (COPREC) fue disuelto por el Decreto 55/2025, pero las normas nacionales de protección al consumidor continúan vigentes junto con los mecanismos que ofrecen las jurisdicciones provinciales.