Radio Online
El mundo vuelve a encender una señal de alarma, porque la deuda pública global ronda los 115 billones de dólares, aproximadamente el 95% del PIB mundial.
Viernes 25 de Septiembre de 2026 - Actualizada a las: 17:43hs. del 25-09-2026
El mundo vuelve a encender una señal de alarma, porque la deuda pública global ronda los 115 billones de dólares, aproximadamente el 95% del PIB mundial. Estados Unidos acumula más de 40 billones y Japón constituye el caso extremo entre las grandes economías, con una deuda que supera el 200% de su producto. La primera enseñanza es elemental, ya que una sola variable nunca explica una economía: importa cuánto se debe, pero también quién debe, quién presta, en qué moneda, a qué tasa, con qué vencimientos y, fundamentalmente, qué capacidad productiva existe para pagar.
Esa misma regla deberíamos utilizar para analizar la Argentina, donde el gobierno de Javier Milei convirtió al equilibrio fiscal y al abandono de la emisión para financiar al Tesoro en pilares de su programa, con resultados que deben reconocerse, porque el déficit fue corregido y la inflación descendió sustancialmente. Pero reconocer esos resultados no obliga a transformar sus instrumentos en dogmas, ya que equilibrio fiscal no significa necesariamente equilibrio macroeconómico: un país puede tener superávit primario y, al mismo tiempo, aumentar obligaciones financieras, soportar tasas reales elevadas o acumular desequilibrios en su economía productiva, del mismo modo que la ausencia de emisión no lleva automáticamente la inflación a cero en una economía hecha de expectativas, contratos, salarios, tarifas, tipo de cambio e inercias.
La pregunta relevante, entonces, no consiste en negar la importancia del equilibrio fiscal, sino en determinar qué costo estamos pagando para conseguirlo y si ese costo permite sostenerlo en el tiempo, y para responderla conviene recordar que se trata de una película que la Argentina ya vio. La historia no se repite mecánicamente y sería incorrecto afirmar que Martínez de Hoz, la Convertibilidad y el programa de Milei son idénticos, ya que se desarrollaron bajo regímenes políticos y circunstancias internacionales diferentes, pero existen semejanzas que justifican encender luces de advertencia: utilización de anclas nominales, apertura, centralidad del tipo de cambio, tasas de interés elevadas en determinadas etapas y tensiones entre estabilización y competitividad productiva.
José Alfredo Martínez de Hoz condujo su programa durante cinco años, desde marzo de 1976 hasta marzo de 1981, y la documentación histórica del propio Ministerio de Economía define ese programa como aplicado durante “cinco años consecutivos”. La Convertibilidad constituye un antecedente todavía más prolongado: comenzó en 1991 y sobrevivió hasta fines de 2001, atravesando casi toda la presidencia de Carlos Menem y los primeros dos años del gobierno de Fernando de la Rúa. Tuvo un éxito inicial indiscutible, porque terminó con la hiperinflación y proporcionó estabilidad monetaria, pero su permanencia no garantizó su sostenibilidad.
Esas experiencias dejan una enseñanza central, porque un plan puede funcionar inicialmente y, sin embargo, acumular progresivamente las condiciones de su propia crisis, y cuanto más tiempo se mantienen desequilibrios sin corregir, mayor puede terminar siendo el costo de salida. Por eso la historia sirve para advertir, no para profetizar. No sabemos cómo terminará el programa actual, pero conocemos contraindicaciones que deberían observarse antes de que se transformen en patologías, y algunas ya merecen atención.
La primera de esas contraindicaciones es el sobreendeudamiento familiar, y los propios datos del Banco Central muestran que la irregularidad del crédito a las familias pasó del 9,3% en diciembre de 2025 al 12,8% en junio de 2026, mientras que en las empresas alcanzó el 3,5%. No significa que el sistema financiero esté al borde de una crisis (el BCRA señala que conserva importantes niveles de cobertura), pero sí es una señal sobre la economía real, que se extiende a las PyMEs cuando el crédito se encarece, el consumo se debilita y los costos aumentan más rápido que los ingresos. Una empresa puede sobrevivir algún tiempo refinanciándose, una familia también, pero ninguna puede hacerlo indefinidamente.
Otra contraindicación es laboral, porque el empleo formal muta hacia modalidades informales con la consecuente pérdida de aportes previsionales, obra social, cobertura frente a accidentes, vacaciones y estabilidad, en un país donde la informalidad ronda el 45% de los trabajadores relevados. Aparece entonces una paradoja: podemos ordenar una cuenta del Estado mientras desordenamos silenciosamente miles de cuentas familiares y empresariales, y eso tampoco es equilibrio.
Existe además un fenómeno político extraordinariamente interesante, que podríamos llamar el consenso de las víctimas, porque los programas de estabilización pueden conservar durante mucho tiempo el respaldo de sectores que luego soportarán sus costos. No ocurre porque las sociedades sean irracionales, sino porque comparan el presente con el trauma inmediatamente anterior, y quien vivió una hiperinflación o una inflación descontrolada puede aceptar costos importantes para conservar la previsibilidad recuperada. Las potenciales víctimas de mañana pueden convertirse en defensoras del programa de hoy porque todavía tienen fresca la memoria del fracaso de ayer, y eso aumenta la responsabilidad de quienes gobiernan.
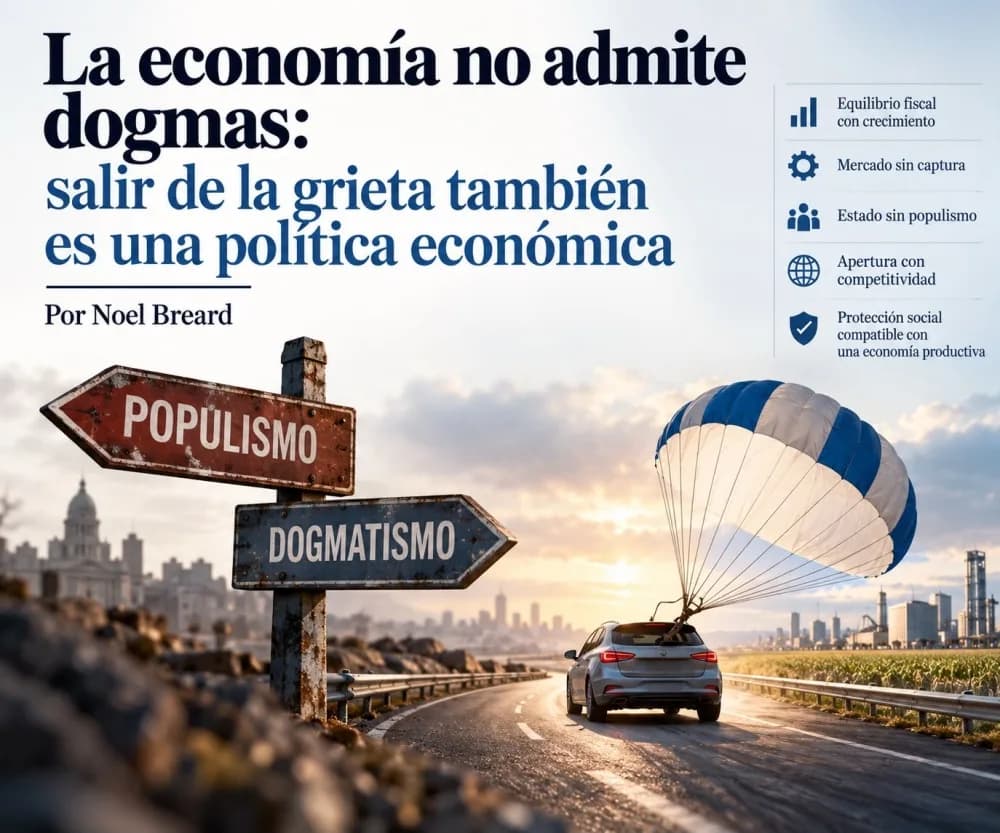
Imaginemos la economía argentina como un automóvil que circulaba a una velocidad peligrosa y que, para detenerse, necesitó desplegar un paracaídas, algo que en ese momento era indispensable. El problema aparece si, una vez reducida la velocidad, pretendemos seguir con el paracaídas abierto, porque el instrumento que salvó al vehículo comienza a forzar el motor, y con la economía sucede lo mismo: disciplina fiscal, moneda responsable y corrección de precios relativos deben convivir con inversión, crédito productivo, empleo formal, salarios sostenibles, infraestructura y reservas. La economía se parece más a la farmacología que a una religión, porque un medicamento adecuado puede curar y una dosis excesiva puede transformarlo en veneno.
La Argentina ya sufrió la respuesta equivocada del populismo, con déficit persistente, emisión, inflación y controles utilizados como sustitutos de productividad, pero del fracaso de un extremo no se deduce que su contrario absoluto sea verdadero. Tampoco la salida consiste en restaurar lo anterior con una especie de amnistía sin autocrítica, ya que una alternativa necesita reconocer sus propios fracasos y presentar programa, equipos y una arquitectura económica diferente. La falsa polarización puede dejar políticamente huérfana a una porción considerable de la sociedad, y ese espacio no se construye sumando antimileístas y antikirchneristas, sino ofreciendo algo superior: estabilidad sin dogmatismo, equilibrio fiscal con crecimiento, mercado sin captura, Estado sin populismo, apertura con competitividad y protección social compatible con una economía productiva.
Salir de la grieta no significa instalarse cómodamente en el medio de dos extremos, significa superar ambos, porque la pregunta económica verdaderamente importante no es qué dogma tiene razón. Es mucho más exigente: qué remedio necesitamos, cuál es la dosis correcta, durante cuánto tiempo debemos administrarla y cuándo debemos tener la inteligencia de modificarla antes de que el remedio empiece a producir la enfermedad que pretendía curar.
Noel Eugenio Breard - Senador Provincial UCR.