Radio Online
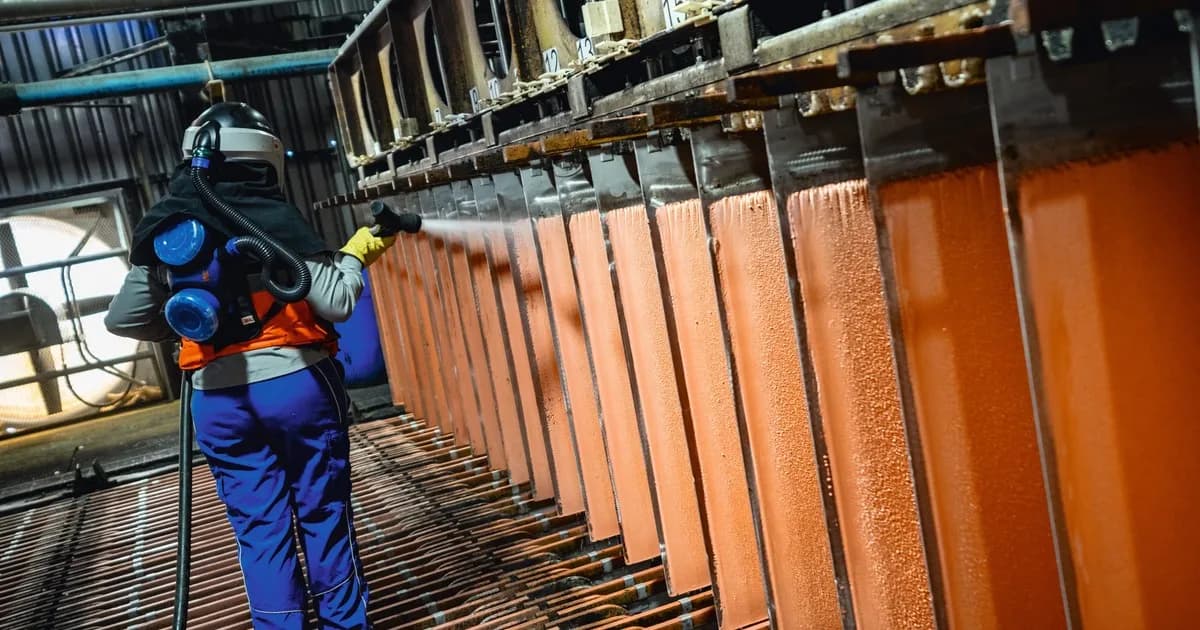
El precio del cobre viene perdiendo terreno en la Bolsa de Metales de Londres. En las últimas ruedas el contrato a tres meses llegó a negociarse a US$ 13.515 por tonelada su nivel más bajo en casi cuatro meses según Reuters.
El precio del cobre viene perdiendo terreno en la Bolsa de Metales de Londres. En las últimas ruedas el contrato a tres meses llegó a negociarse a US$ 13.515 por tonelada su nivel más bajo en casi cuatro meses según Reuters. En las primeras operaciones del día el mismo contrato recuperó parte de la baja aunque levemente y llegó a US$ 13.680.Las ventas de cobre se aceleraron cuando Nvidia confirmó la renuncia de su cofundador Jensen Huang. La compañía además de vender chips ayuda a financiar centros de datos. La salida de Huang abrió dudas entre los inversores sobre si Nvidia seguirá respaldando esas obras al mismo ritmo. Si se postergan también se demoran las compras de cobre para cables transformadores y conexiones a la red eléctrica. Esas dudas se sumaron a la floja demanda industrial y a la expectativa de una suba de tasas en Estados Unidos que tiende a fortalecer el dólar y encarece el metal para quienes compran en otras monedas.Más allá del caso puntual de Nvidia las demoras en los centros de datos se venían dando de antes. Microsoft ya había advertido retrasos en la incorporación de capacidad y Nebius recortó su previsión de ingresos para 2026 por el mismo motivo. Esas demoras también pueden postergar las compras de cobre para las obras.S&P Global estima que el conjunto de los centros de datos incluidos los dedicados a IA y los de otros usos demandaría 25 millones de toneladas de cobre en 2040 cerca del 6% de los 42 millones de toneladas de demanda mundial que proyecta para ese mismo año. En un cálculo separado asigna otro millón de toneladas anuales a la infraestructura eléctrica asociada repartido entre generación renovable y redes de transmisión y distribución. La construcción y la electrificación siguen explicando una parte mayor del crecimiento. Por el lado de la oferta la Agencia Internacional de Energía estima que las minas existentes y anunciadas dejarían sin cubrir cerca del 25% de las necesidades de cobre primario en 2035 en su escenario de políticas declaradas.Qué pasa con las cuentas de Los Azules y VicuñaEl mínimo de Londres equivale a US$ 613 por libra todavía por encima de los US$ 435 que McEwen Copper usó para evaluar Los Azules y de los US$ 460 que BHP y Lundin tomaron para Vicuña dos de los principales desarrollos cupíferos en el país. Los informes previos de las empresas permiten medir qué ocurriría si el precio esperado para los años de operación bajara hacia los US$ 4 por libra.En Los Azules el estudio de factibilidad de 2025 calcula una inversión inicial de US$ 3.168 millones y una producción promedio de 148.200 toneladas de cátodos de cobre al año. Si el precio del cobre que usa el estudio baja un 10% de US$ 435 a US$ 392 por libra el valor estimado del proyecto después de impuestos cae de US$ 2.940 millones a US$ 1.921 millones. En ese escenario la mina tardaría casi un año más en recuperar la inversión de 39 a 47 años. Si el precio de largo plazo bajara a US$ 310 por libra el proyecto apenas alcanzaría el rendimiento mínimo que el estudio toma como referencia.En Vicuña BHP y Lundin calculan que necesitan invertir US$ 7.100 millones para poner en marcha la construcción del proyecto integrado por Josemaría y Filo del Sol y la planta de procesamiento. Para el conjunto el estudio preliminar estima un valor de US$ 9.500 millones si el cobre se vende a US$ 460 por libra a lo largo de la operación. Si el precio de largo plazo bajara a US$ 4 por libra y el del oro se mantuviera el valor estimado del proyecto caería US$ 3.000 millones.En Los Azules McEwen mantiene como objetivo cerrar el financiamiento completo y tomar la decisión final hacia mediados de 2027 con producción comercial en 2030. Tiene un préstamo de US$ 240 millones para ingeniería y obras tempranas. Antes de la caída del cobre la empresa ya había informado que la nieve y la coordinación con el proceso de financiamiento habían desplazado al primer semestre de 2027 la finalización de los trabajos preparatorios para la decisión. Para Vicuña Lundin informó el 4 de noviembre que apuntaba a una decisión sobre la primera etapa a fines de 2026 y que seguía trabajando en la estructura de financiamiento el presupuesto y el calendario de construcción. BHP había indicado 2030 como objetivo para la primera producción de esa etapa.