Radio Online
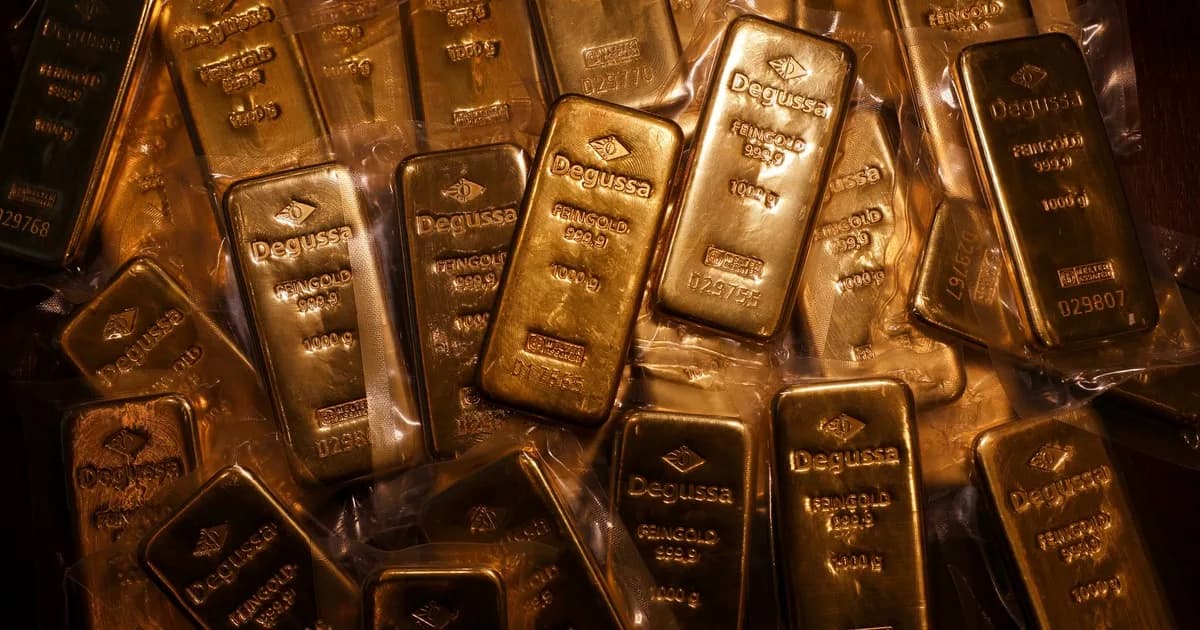
El Banco Central dedicó un apartado de su informe trimestral de gestión a explicar la estrategia de administración de sus reservas en oro luego de las críticas que recibieron las operaciones financieras realizadas sobre esos activos.
El Banco Central dedicó un apartado de su informe trimestral de gestión a explicar la estrategia de administración de sus reservas en oro luego de las críticas que recibieron las operaciones financieras realizadas sobre esos activos. Se defendió de las críticas dijo que las tácticas de cobertura en el mercado que hizo con los lingotes es común y que tuvo una ganancia "inédita". La entidad sostuvo que las coberturas buscaron reducir los riesgos asociados a las variaciones del precio del metal y preservar el valor de las reservas internacionales y dijo que los resultados de esas operaciones no se deben evaluar solo ex post ya con el resultado cerrado sino con los supuestos del valor internacional del oro que existían en el momento inicial. El informe detalló que el BCRA mantiene 617 toneladas de oro adquiridas entre 2004 y 2011 y que utiliza instrumentos derivados para administrar el riesgo de esos activos desde 2006. Según precisó estas estrategias se aplicaron en 13 de los últimos 20 años. La entidad explicó que avanzó en dos líneas de acción. Por un lado “rebalanceó una parte de sus reservas en oro con el objetivo principal de mejorar la disponibilidad y la liquidez de esos activos”. Por otro después de recomponer su posición de liquidez y ante una suba del precio del metal cercana al 40% en los 12 meses previos decidió reanudar las coberturas financieras para proteger su valor de mercado.Cómo funcionan las coberturasEl BCRA precisó que en 2024 y 2025 utilizó lo que se denomina en el mercado zero-cost collars un instrumento de cobertura que la entidad emplea dijo desde 2006. La estrategia combina la compra de opciones de venta (puts) con la venta simultánea de opciones de compra (calls). De esa manera el efecto práctico era: con esos instrumentos financieros ponían una suerte de "piso" de protección ante una eventual caída del precio del oro pero a cambio resignaba una parte de las ganancias potenciales en el caso contrario si el metal registra subas extraordinarias. Puesto en otras palabras resignar ganancias pero protegerse de eventuales caídas fuertes. El organismo sostuvo que este mecanismo permite establecer “un piso de protección para el valor de mercado de las reservas en oro sin afrontar un costo neto de prima al inicio”. La prima que se paga por la protección ante una caída se compensa con la que se recibe por vender parte del potencial de suba. Además remarcó que las operaciones se liquidan en divisas y que por lo tanto “las coberturas no modifican las tenencias físicas de oro ni generan movimientos compromisos o gravámenes en esa posición”.El informe también buscó justificar los precios de ejercicio de las opciones pactadas. Según el BCRA los niveles acordados en 2024 y 2025 implicaban que los instrumentos se activarían únicamente ante variaciones superiores muy pronunciadas. Para ejemplificarlo señaló que se trataba de escenarios altamente improbables una posibilidad que para el mercado era de 36%.En el caso de las operaciones de 2025 el Central afirmó que los puts protegían la posición si se concretaban las proyecciones más pesimistas del mercado para el precio del oro. En paralelo los precios de ejercicio de los calls vendidos se ubicaban “muy por encima de las proyecciones más optimistas”. Con ese argumento la entidad sostuvo que la estrategia contemplaba un margen amplio para que el metal se apreciara antes de que se activaran las opciones vendidas.El desempeño de la cobertura estuvo condicionado por una suba excepcional del precio del oro durante 2025. El metal aumentó un 66% en el año un movimiento que el BCRA calificó como un evento de probabilidad estadística extremadamente baja: apenas 001% según la estimación utilizada en el informe. Esa suba provocó el ejercicio de las opciones de compra vendidas cuyas primas habían financiado la adquisición de los puts.Aun así el Central afirmó que la estrategia le permitió capturar aproximadamente el 70% del aumento total del precio del metal y generó una "ganancia inédita" sobre la posición de oro. El informe también incluyó una justificación sobre la reserva de información vinculada con estas operaciones. El BCRA sostuvo que la administración de activos y pasivos de un banco central exige “un alto estándar de confidencialidad”. Según explicó ese resguardo en especial antes del cierre de cada ejercicio busca evitar que los actores del mercado anticipen las operaciones de la entidad y actúen en consecuencia “en detrimento de su resultado patrimonial”.“La confidencialidad es un elemento esencial en la participación de un banco central en los mercados financieros” afirmó el organismo. El argumento apunta a que la divulgación anticipada de una estrategia de cobertura podría afectar las condiciones en las que se ejecutan las operaciones.